基站天线市场面临洗牌,下游设备商将决定谁是老大?
随着5G网络建设进入深水区,基站天线市场正经历一场前所未有的变革。曾经由运营商直接主导的采购模式,正在向下游设备商集中。华为、中兴、爱立信、诺基亚等移动通信设备巨头,逐渐成为天线厂商命运的实际主宰者。一场围绕技术、成本与生态的洗牌已然拉开帷幕。
从运营商集采到设备商捆绑
在4G时代,基站天线通常由运营商单独集采,天线厂商直接面对三大运营商,凭借价格、性能和交付能力争取份额。5G时代Massive MIMO(大规模天线阵列)技术的普及,使天线与射频单元深度集成,形成了AAU(有源天线单元)形态。天线不再是独立的无源器件,而是与基站主设备紧密耦合的核心部件。
这一技术演变直接改变了产业格局。运营商在招标中越来越多地采购完整的基站设备,而将天线子系统的话语权交给了主设备商。华为、中兴、爱立信、诺基亚等企业,在自身AAU产品中内臵或指定天线供应商,天线厂商由此从“直供运营商”转为“配套设备商”。
洗牌的核心驱动力
第一,技术门槛陡增。 Massive MIMO天线需要支持64通道甚至更高集成度,对材料、工艺、校准和波束赋形算法提出极高要求。无法跟上技术迭代的中小天线厂商将迅速出局。
第二,成本压力传导。 5G建设成本高企,运营商持续压降设备采购价格。设备商为了保持利润,必然向上游天线供应商施加降价压力。缺乏规模效应和自动化产线的厂商将难以生存。
第三,供应链安全与生态绑定。 在地缘政治和贸易摩擦背景下,设备商更倾向于扶持可控的、深度绑定的天线合作伙伴。能够进入华为、中兴、爱立信、诺基亚短名单的天线企业,将获得稳定份额;而游离在生态之外的厂商,则面临被边缘化的风险。
下游设备商如何决定“谁是老大”
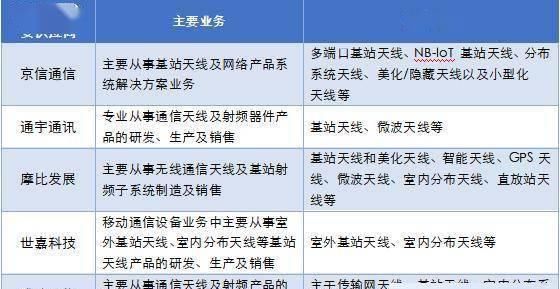
当前,全球基站天线市场的主要玩家包括华为(自研自产)、中兴(部分自研+合作)、以及独立的第三方天线厂商如通宇通讯、京信通信、摩比发展、盛路通信等。但无论独立厂商技术多强,其市场地位已不再由自己或运营商单方面决定,而是取决于能否拿到设备商的“入场券”。
具体而言,设备商的决策体现在三个层面:
- 供应商准入认证:设备商对天线的可靠性、一致性、量产能力进行严苛审核,通过者才能进入合格供应商名单。
- 项目份额分配:在具体5G基站项目中,设备商根据成本、交付和地缘因素,将天线订单分配给不同供应商。华为因自研天线能力强大,对外采购比例相对有限;中兴、爱立信、诺基亚则更多依赖外部天线伙伴。
- 联合研发与定制:领先设备商倾向于与天线厂商联合定义产品,深度定制化的合作模式意味着“强绑定”,一旦合作关系确立,后来者很难插入。
因此,有人说“下游设备商将决定谁是老大”,并非夸大其词。天线厂商的兴衰,越来越像手机供应链中的摄像头模组或屏幕厂商——客户集中度极高,大客户订单决定生死。
ICT产业新周期下的观察
从更宏观的ICT产业周期看,移动通信设备销售正从5G高潮期逐步过渡到5G-A(5.5G)和6G预研期。运营商资本开支在2023-2024年达到峰值后,将进入平缓或下降通道。这意味着基站天线市场的增量空间收窄,竞争将更加残酷。
与此垂直行业专网、卫星通信、智能反射面等新场景正在孕育,为天线厂商打开新窗口。但那些新机会同样需要与设备商或系统集成商紧密合作。单打独斗的天线厂商,未来生存空间极为有限。
谁能笑到最后?
可以预见,未来3-5年,基站天线市场将呈现以下趋势:
- 头部集中化:全球前五天线厂商份额将进一步扩大,中小厂商被并购或退出。
- 生态阵营化:天线厂商将明确站队华为阵营、中兴阵营或爱立信/诺基亚阵营,跨阵营供货难度加大。
- 技术融合化:天线与滤波器、功放、芯片的集成度更高,纯天线厂商需向子系统解决方案转型。
- 设备商主导定价:天线厂商的利润率受设备商挤压,除非在材料或算法上形成不可替代的壁垒。
在这场洗牌中,所谓“老大”不再是天线厂商自己,而是掌握标准、芯片和系统集成的移动通信设备商。天线企业唯有深度融入设备商的创新链和供应链,才能在ICT产业新周期中占据一席之地。
归根结底,基站天线市场的竞争,已经升级为设备商生态体系的竞争。谁绑定了更强的设备商,谁就可能成为天线行业的老大;而设备商的兴衰,也反过来决定天线厂商的命运。
如若转载,请注明出处:http://www.gnxdd.com/product/25.html
更新时间:2026-10-24 12:45:58